DECISIONES QUE CREAN VALOR · CASO PRÁCTICO
Te ofrecen un descuento.
¿Conviene pagar antes?
Probá el simulador de este caso ↓ 
Un descuento de 2.000 puede dejar una diferencia de apenas 530 después de financiarlo. Y todavía falta comprobar si la empresa puede sostener sus próximos pagos.
1. La propuesta del proveedor
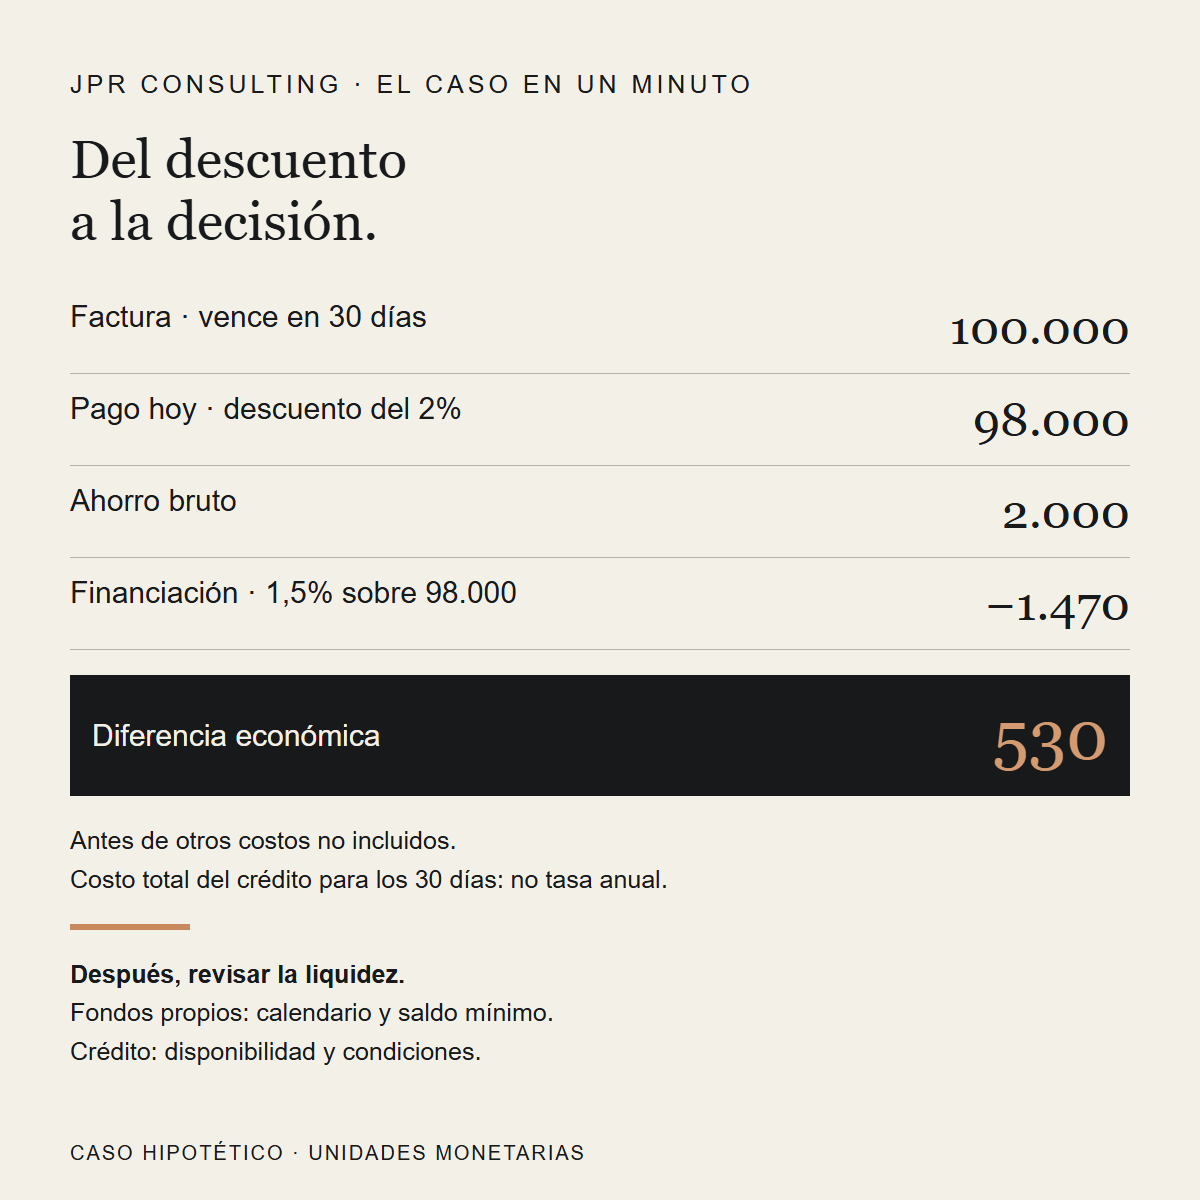
Una factura de 100.000 unidades monetarias vence dentro de 30 días. El proveedor ofrece un descuento del 2% por pagar hoy: el desembolso baja a 98.000. Usamos importes hipotéticos, sin datos de clientes ni tasas de mercado.
2. Separar descuento y beneficio económico
Supongamos que el costo total de financiar los 98.000 durante esos 30 días equivale al 1,5% del capital recibido. No es una tasa anual ni una oferta bancaria. El costo es 98.000 × 1,5% = 1.470. La diferencia económica inicial es 2.000 − 1.470 = 530.
Antes de concluir, hay que incorporar cualquier comisión, impuesto u otro costo incremental no incluido y confirmar la disponibilidad real del crédito. Si agregamos 600 de otros costos, la diferencia pasa a −70. No alcanza con que el porcentaje de descuento sea mayor que una tasa expresada sobre otra base o para otro plazo.
3. Tener dinero no significa tenerlo libre
Para ilustrar la liquidez añadimos supuestos distintos del cálculo anterior: caja inicial de 120.000, pagos operativos de 40.000 el día 10 y un cobro de 100.000 el día 20. No son datos reales ni forman un presupuesto completo.
Si pagamos la factura al día 30, el saldo mínimo del ejemplo es 80.000. Si adelantamos 98.000 con fondos propios, quedan 22.000 hoy y el saldo baja a −18.000 el día 10. Al cierre queda más caja, pero antes aparece un faltante. Un saldo negativo representa necesidad de fondos, no un descubierto autorizado.
Estos calendarios comparan fondos propios, sin préstamo ni intereses. El cálculo de 530 pertenece a una alternativa con crédito: no debe mezclarse con el calendario de caja propia. Una decisión definitiva requiere integrar el préstamo, sus cobros y repagos, si se contrata, y todos los flujos reales de la empresa.
4. El procedimiento para llevarlo a la práctica
- Confirmar factura, descuento, fecha de pago y condiciones documentadas.
- Comparar el ahorro con el costo total de financiar exactamente el importe y el plazo necesarios.
- Conciliar la caja y ubicar cobros y pagos por fecha, distinguiendo compromisos de supuestos.
- Calcular el saldo mínimo de cada alternativa; no mirar sólo el cierre mensual.
- Retrasar el cobro previsto y revisar cuándo cambia la necesidad de fondos.
- Elegir una alternativa viable, asignar responsable y comprobar después qué ocurrió.
HERRAMIENTA INTERACTIVA · NO USA IA
Compará las condiciones
Unidades monetarias genéricas. El costo porcentual es el total para el plazo elegido; al cambiar el vencimiento, revisá también ese costo. No se recalcula desde una tasa anual. No se guardan ni transmiten estos inputs.
Verde: pagar al vencimiento. Cobre: anticipar con caja propia. Los movimientos del mismo día se netean, suponiendo cobro disponible antes del pago. No se mide riesgo intradiario. La demora de7días extiende el faltante del caso base, aunque no cambia su máximo.
Alcance: una factura, un cobro y un pago operativo. Otros costos incrementales se pagan al anticipar. El calendario no incorpora préstamos ni costo de oportunidad del capital propio; el panel de financiación es un cálculo separado. No estima probabilidades, impuestos faltantes ni restricciones contractuales. Horizonte hasta el último movimiento.
5. Dónde aportan BI e IA
La Inteligencia de Negocios puede reunir saldos conciliados, vencimientos y cobros previstos. La IA puede ayudar a extraer condiciones de documentos autorizados y señalar inconsistencias. Los importes, las fechas y las condiciones deben validarse; los cálculos deben poder reconstruirse.
Para este caso no hace falta una red neuronal ni una simulación de Monte Carlo. Primero necesitamos un modelo determinista correcto. Agregar probabilidades sin evidencia no mejora la decisión.
Prompt para reproducir el tablero y pruebas de control
Construí un tablero HTML en español para comparar descuento por pronto pago, costo de financiación y caja propia. Factura100000, descuento2%, vencimiento30días y costo TOTAL del crédito1,5% sobre98000: ahorro2000, costo1470, diferencia530 antes de otros costos. Separá ese cálculo del calendario SIN préstamos: caja120000, pago operativo40000 al día10 y cobro100000 al día20. Compará pagar100000 al día30 con pagar98000 al día0. Permití variar inputs y retrasar cobros7días. Mostrá fórmulas, saldo mínimo y faltante, con supuestos explícitos. No inventes datos ni probabilidades. Validá números y accesibilidad. No guardes datos. Usá títulos serif, fondo carbón, marfil y cobre. Pruebas: costo3%=resultado−940; otros costos600=resultado−70; caja propia mínima−18000; demora15días=saldo mínimo−20000 al vencimiento. No presentes el ejemplo como recomendación.
6. Del tablero a la decisión
El servicio no termina en entregar un reporte. En JPR Consulting conectamos compras, financiación y caja, explicamos las alternativas con la dirección y acompañamos su implementación y seguimiento. La pregunta no es solamente cuánto ahorramos, sino qué compromisos podemos sostener.
Conversemos sobre la decisión de tu empresa →Gracias por acompañarme.
Juan Pablo Rossi · JPR Consulting
Continuidad de la serie: condiciones comerciales y capital de trabajo. Próximo caso: qué cambia al comprar más volumen para obtener un descuento. Metodología: flujos incrementales, suma de movimientos por fecha y escenarios deterministas. Material educativo, no asesoramiento individual.