Caso hipotético · Modelo y cálculos: JPR Consulting, 07/10/2026. Las imágenes representan el caso base. El simulador permite explorar supuestos y no guarda los valores ingresados.
Probá qué cambia la decisión
Misma demanda anual: 12.000 unidades. Precio base: USD 100. Lotes: 1.000 vs. 3.000 unidades. Almacenamiento variable: USD 2 por unidad promedio/año. Las cifras son hipotéticas, no tasas de mercado.
El beneficio compara costos anuales; el desembolso mide el pedido al recibirlo. No se restan entre sí. No se modelan impuestos, faltantes, riesgo de obsolescencia ni diferencias en fletes y procesamiento.
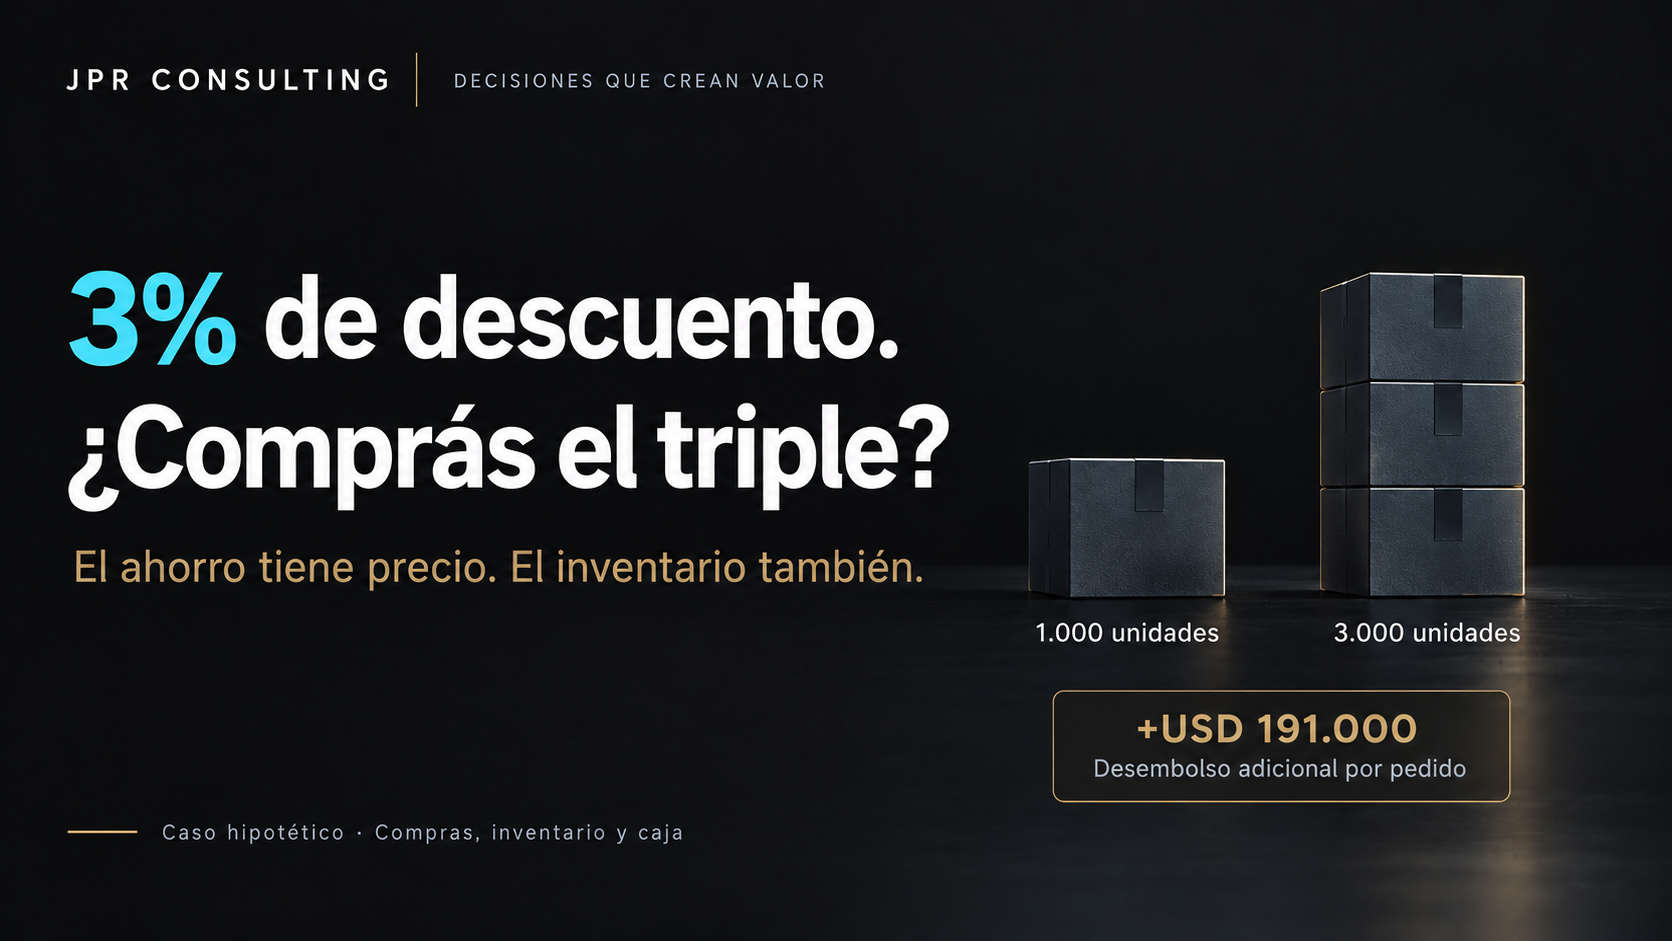
3% de descuento, USD 191.000 más de caja: ¿conviene comprar el triple?
Decisiones que crean valor · Juan Pablo Rossi · JPR Consulting
El proveedor ofrece una condición tentadora: si comprás tres meses de mercadería de una vez, te reduce el precio un 3%.
Compras ve ahorro. Finanzas ve un desembolso mayor. Comercial debe responder una pregunta que ninguno de los dos puede resolver solo: ¿esa mercadería se va a vender al ritmo previsto?
La decisión requiere comparar el ahorro con el costo de mantener más inventario y con la caja necesaria para pagar el pedido.
En la entrega anterior analizamos si convenía anticipar un pago por un descuento. Ahora cambia una variable: además de pagar, compramos más unidades y las conservamos durante más tiempo.
Un mismo negocio, dos formas de comprar
Caso hipotético, preparado el 7 de octubre de 2026. Todos los importes se expresan en USD constantes. Ninguna cifra corresponde a un cliente ni a una tasa de mercado relevada.
Una distribuidora vende 1.000 unidades por mes: 12.000 al año. Puede comprar de dos maneras:
| Concepto | Compra mensual | Compra trimestral con descuento |
| Unidades por pedido | 1.000 | 3.000 |
| Precio por unidad | USD 100 | USD 97 |
| Pedidos por año | 12 | 4 |
| Compras anuales | USD 1.200.000 | USD 1.164.000 |
| Inventario promedio, en unidades | 500 | 1.500 |
| Capital promedio en inventario | USD 50.000 | USD 145.500 |
| Pago de cada pedido | USD 100.000 | USD 291.000 |
Suponemos ventas uniformes, reposición inmediata, pago al recibir cada pedido y ausencia de stock de seguridad. El descuento se aplica a todas las unidades del pedido de 3.000. No cambia el volumen vendido ni el precio de venta.
Con estas condiciones, el inventario baja de un lote completo a cero entre reposiciones: su promedio es la mitad del lote. Esa aproximación no debe trasladarse automáticamente a un negocio estacional.
El ahorro visible y el costo que falta
El descuento reduce el gasto anual de compra en USD 36.000:
12.000 unidades × USD 3 de ahorro = USD 36.000.
Pero el capital promedio en inventario aumenta USD 95.500. Importa valorar el nuevo stock al precio descontado de USD 97, no al precio anterior.
Para evaluar ese capital usamos un costo anual simple del 24%, supuesto del ejemplo. Es una carga económica por los recursos comprometidos; no se añade otra vez el mismo costo como interés. Si se usa una tasa real, debe ser consistente con la moneda, el plazo y el tratamiento de impuestos.
También suponemos USD 2 de almacenamiento variable por unidad promedio y por año. El inventario adicional de 1.000 unidades genera USD 2.000 de costo anual.
| Comparación incremental anual | Importe |
| Ahorro de compra | +USD 36.000 |
| Costo del capital adicional: USD 95.500 × 24% | −USD 22.920 |
| Almacenamiento adicional | −USD 2.000 |
| Beneficio económico anual calculado | +USD 11.080 |
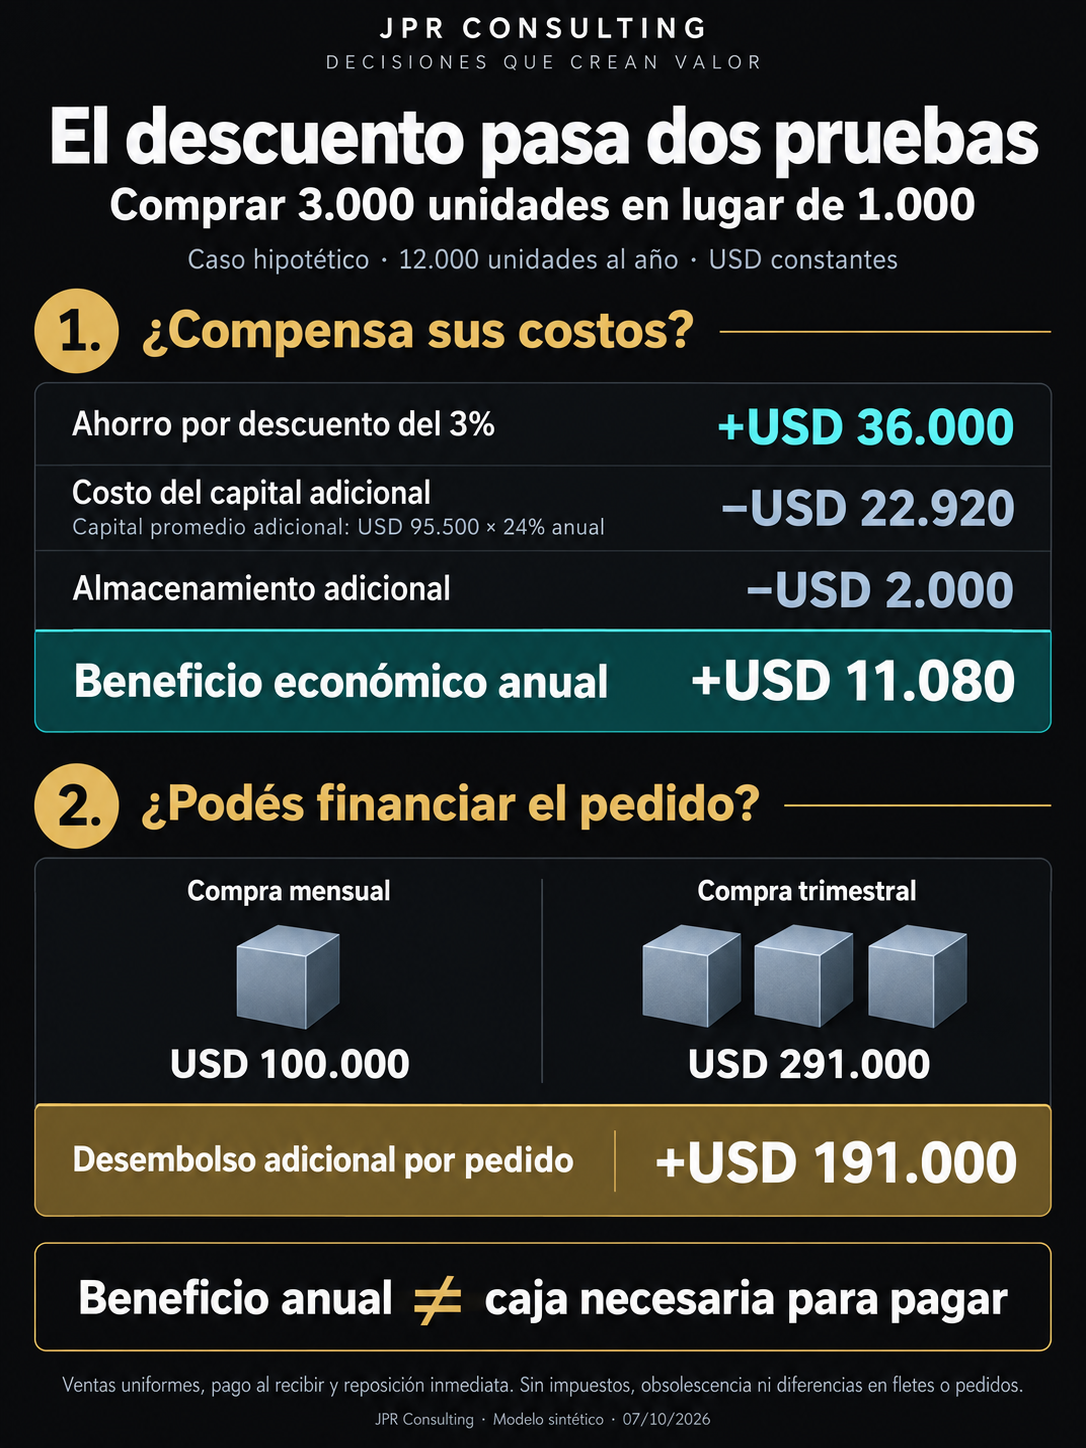
El resultado es positivo bajo estos supuestos. No es un flujo libre de caja ni una promesa de ganancia contable: es una comparación anual de costos relevantes entre dos políticas de compra.
La segunda prueba: ¿podés pagar el pedido?
La compra trimestral exige USD 291.000 al recibir el lote, frente a USD 100.000 de la compra mensual. La diferencia en ese momento es USD 191.000.
No hay contradicción entre ese importe y los USD 95.500 de capital promedio adicional: uno mide el desembolso del pedido; el otro, los recursos comprometidos en promedio mientras se vende la mercadería.
Tampoco corresponde restar los USD 191.000 completos del beneficio anual de USD 11.080: una inversión en inventario no equivale a un gasto anual. Hay que representarla en el calendario de caja y seguir su recuperación.
Una condición comercial puede compensar sus costos y, aun así, resultar inviable si la empresa no puede financiar ese pago sin comprometer obligaciones próximas.
Qué supuesto puede cambiar la decisión
Si el costo anual del capital sube al 40%, el mismo descuento deja un resultado de −USD 4.200 al año.
En el caso base, el punto de indiferencia está cerca del 35,60% de costo anual del capital. Por encima, el ahorro ya no cubre los dos costos considerados.
Con un costo del capital del 24%, el descuento mínimo calculado es aproximadamente 2,10%. Ese umbral considera que el propio descuento también reduce el valor del inventario. No se obtiene manteniendo fijo el capital calculado para un descuento del 3%.
Los umbrales son del ejemplo. Si cambia la demanda, el lote, el almacenamiento o el riesgo de liquidar mercadería con descuento, hay que recalcularlos.
Cómo llevar esta decisión a una empresa
- Compras: documentar precio, cantidad mínima, vigencia, condiciones de pago y si el descuento alcanza a todas las unidades o solo a un tramo.
- Comercial: contrastar la demanda con ventas por SKU, devoluciones y estacionalidad. Comprar más no demuestra que se venderá más.
- Operaciones: calcular el inventario promedio y el almacenamiento realmente incremental. Separar costos evitables de asignaciones contables.
- Finanzas: comparar costos sobre el mismo horizonte y construir el calendario de cobros y pagos. Comprobar liquidez antes de aceptar el pedido.
- Dirección: decidir qué escenario sostiene la compra y asignar un responsable para revisar rotación, margen y caja real después de 30, 60 y 90 días.
BI puede reunir esos datos y mostrar las excepciones por SKU. La IA puede ayudar a ordenar condiciones comerciales y explicar escenarios; las cantidades, fórmulas y reglas de aprobación deben quedar verificables.
Un pedido útil para un asistente sería: «Compará la compra actual con el lote descontado. Mantené la misma demanda, separá costo anual e inversión en inventario, identificá datos faltantes y mostrá sensibilidad y calendario de caja. No conviertas faltantes en cero ni recomiendes comprar sin comprobar liquidez».
Los límites que no conviene esconder
Para aislar la decisión, el caso supone diferencias nulas en transporte y procesamiento de pedidos. No incorpora impuestos, tipo de cambio, inflación, faltantes, obsolescencia ni beneficios por mejor nivel de servicio. Tampoco calcula el lote óptimo: compara dos alternativas ofrecidas.
En una empresa, esos factores pueden cambiar el resultado. Una demanda irregular o un pago diferido exige trabajar con fechas y flujos concretos, no solo con promedios.
Antes de negociar el porcentaje, preguntá cuánta caja exige la condición y durante cuánto tiempo queda comprometida.
¿En tu empresa, quién valida esa segunda prueba antes de aceptar una compra por volumen?
Juan Pablo Rossi · Director de JPR Consulting
En JPR Consulting conectamos compras, inventario, rentabilidad y caja con modelos verificables, tableros y seguimiento de decisiones. Si querés revisar una compra concreta, podés agendar un Diagnóstico Financiero Express.
Próxima entrega: cómo transformar esta comparación en una política de inventario que considere variabilidad de demanda y nivel de servicio.
Fuente metodológica y trazabilidad
ACCA · Stock control: comparación del costo de compra y de tenencia cuando cambia el tamaño del lote. Los números, tasas y resultados de este artículo son un caso sintético propio, no datos de ACCA. Modelo y cálculos: JPR Consulting, 07/10/2026.